
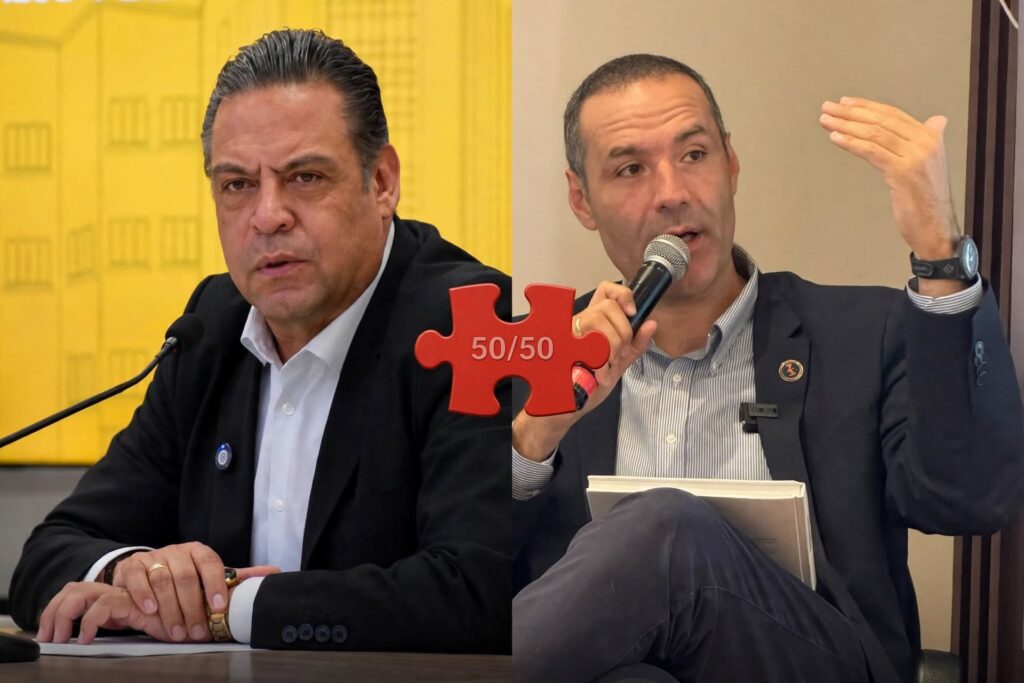
Wilson Santamaría, viceministro de Coordinación Legislativa, salió en defensa del 1% de coparticipación tributaria que el Gobierno propone transferir a las gobernaciones desde 2027. Su argumento no se limita a la disponibilidad de recursos. También cuestiona el comportamiento de algunas autoridades subnacionales, a las que acusa de mostrar una posición en las mesas técnicas y otra cuando regresan a sus regiones.
El Gobierno, según Santamaría, lamenta la falta de compromiso y seriedad de esas autoridades y exige responsabilidad frente a una situación financiera que califica de compleja.
El mensaje tiene una doble lectura. Por una parte, el Ejecutivo intenta presentar el 1% como una propuesta posible dentro de las restricciones fiscales actuales. Por otra, desplaza parte de la controversia hacia la conducta de los gobernadores, insinuando que las diferencias públicas contradicen compromisos asumidos durante las negociaciones técnicas.
Sin embargo, hay una cuestión que no puede quedar en el terreno de las declaraciones: ¿qué se acordó exactamente en esas reuniones? No es lo mismo aceptar una propuesta como base de negociación que aprobarla como un acuerdo definitivo. Tampoco es equivalente el consentimiento técnico de un equipo negociador a la aceptación política de un gobernador.
La diferencia importa porque un acuerdo fiscal debe tener condiciones, alcances, cifras y responsabilidades claramente establecidos. La transparencia de las negociaciones también obliga al Gobierno a explicar qué se discutió, qué se aceptó y qué quedó pendiente.
Desde La Paz, el gobernador Revilla considera que el 1% representa un avance. Su posición introduce otro elemento en la discusión: ¿puede una autoridad departamental considerar satisfactorio un acuerdo sin que exista una consulta efectiva sobre sus alcances y consecuencias en el territorio?
La pregunta planteada por Agustín Zambrano, vicepresidente del Comité Cívico pro Santa Cruz, apunta precisamente a ese punto: ¿Revilla consultó a las 20 provincias de su departamento? ¿Existe consenso territorial sobre el porcentaje o se trata de una valoración de la autoridad departamental?
La observación tiene una dimensión política: un gobernador puede negociar con el Gobierno central, pero eso no significa automáticamente que exista un acuerdo social y territorial sobre el resultado. Las provincias no constituyen niveles autónomos de gobierno, pero sus necesidades y demandas deben tener mecanismos de participación en la planificación departamental.
Zambrano propone cambiar la lógica del reparto
Desde Santa Cruz, Zambrano plantea una discusión que va más allá de la controversia por el porcentaje.
Su propuesta consiste en impulsar una Ley de Acuerdo Fiscal que cambie el procedimiento de distribución de los recursos públicos. Primero, establecer cuánto necesitan los gobiernos departamentales para cumplir sus responsabilidades; después, determinar cuánto requiere el Estado central para atender las suyas. Sobre esa base se definiría por ley la distribución, sin modificar los recursos correspondientes a municipios y universidades.
La propuesta invierte la lógica tradicional de la negociación presupuestaria. En lugar de que el Gobierno central determine cuánto puede transferir y las regiones negocien una porción mayor, cada nivel estatal tendría que demostrar sus necesidades financieras y justificar el costo de sus competencias.
Es un planteamiento que introduce una pregunta incómoda para el poder central: si las gobernaciones deben justificar cuánto necesitan, ¿por qué el Gobierno nacional no tendría que hacer exactamente lo mismo?
El 50/50 no es simplemente repartir la recaudación por mitades
Aquí conviene detenerse en el significado de la Agenda 50/50. El debate no debería reducirse a comparar el 1% ofrecido con el 50% reclamado. Son cifras que pueden referirse a bases de cálculo, fuentes tributarias y mecanismos de distribución diferentes.
El verdadero desafío es determinar cómo se relacionan los recursos públicos con las competencias que debe financiar cada nivel de gobierno.
Bolivia tiene un Estado con responsabilidades distribuidas entre el nivel central, las gobernaciones y los gobiernos municipales, además de universidades públicas con un régimen de financiamiento propio. Cada nivel tiene obligaciones que requieren recursos previsibles y suficientes.
Cuando una gobernación recibe competencias sin financiamiento adecuado, su capacidad de gestión queda condicionada. Puede tener atribuciones para atender infraestructura, desarrollo productivo, caminos departamentales y otras responsabilidades, pero sin presupuesto suficiente esas competencias corren el riesgo de convertirse en obligaciones formales sin capacidad real de ejecución.
Lo mismo ocurre con los municipios, que deben responder a demandas crecientes de servicios, infraestructura y desarrollo local.
Por eso, la descentralización financiera no consiste únicamente en transferir dinero. Supone distribuir capacidad de decisión, responsabilidades y recursos de manera coherente. También exige mecanismos de fiscalización para evitar que una mayor disponibilidad presupuestaria termine convertida en gasto improductivo, burocracia o proyectos sin impacto.
El planteamiento de Zambrano introduce un elemento adicional: el Gobierno central también debe justificar sus necesidades. No puede ser el único que calcula cuánto necesita para sostener su estructura institucional, financiar sus programas y cumplir sus competencias mientras exige a las regiones que expliquen sus demandas.
Si la evaluación será técnica, debe ser para todos.
La restricción fiscal no puede sustituir al debate sobre la distribución
El argumento de Santamaría sobre la compleja situación financiera del país es relevante. Bolivia enfrenta restricciones fiscales, necesidades de financiamiento y obligaciones presupuestarias que no pueden ignorarse. Una reforma de coparticipación tampoco puede diseñarse como si los recursos fueran ilimitados.
Pero precisamente por esa razón se necesita conocer cuánto cuesta realmente el funcionamiento del Estado en sus distintos niveles, qué gastos son prioritarios, qué competencias están subfinanciadas y dónde existen duplicidades o ineficiencias.
La falta de recursos obliga a ordenar las cuentas, no a evitar la discusión sobre cómo se distribuyen.
También será necesario establecer criterios objetivos para evitar que una distribución uniforme perjudique a departamentos con menor población, mayor extensión territorial, elevados índices de pobreza o necesidades de infraestructura acumuladas. El diseño fiscal debe considerar población, necesidades, capacidad de recaudación y costos de prestación de servicios.
El 50/50, por tanto, necesita una metodología pública, datos verificables y reglas que permitan evaluar sus resultados. De lo contrario, puede terminar siendo una consigna política cuyo contenido cambia según la capacidad de negociación de cada autoridad.
La prueba del Gobierno
La controversia deja una pregunta que no puede responderse con reproches entre autoridades: ¿está dispuesto el Gobierno central a someter sus propias necesidades presupuestarias al mismo examen que pretende aplicar a las gobernaciones?
Si el Ejecutivo exige responsabilidad fiscal a las regiones, también debe mostrar cuánto recauda, cuánto gasta, cuánto destina a sus competencias y qué margen real existe para modificar la distribución.
Y si las gobernaciones reclaman mayores ingresos, deben presentar presupuestos técnicamente sustentados, demostrar sus necesidades y explicar cómo convertirán esos recursos en servicios, infraestructura y desarrollo.
La propuesta de una Ley de Acuerdo Fiscal abre precisamente esa posibilidad: dejar atrás la negociación política de porcentajes y construir una distribución basada en responsabilidades, costos y resultados.
El 50/50 todavía tiene que demostrar qué significa en términos presupuestarios. No basta con anunciar una nueva proporción ni con presentar el 1% como un gesto de generosidad fiscal.
La discusión de fondo es quién administra los recursos, quién asume las responsabilidades y cómo se garantiza que el dinero público llegue a donde debe producir resultados.
Porque una verdadera reforma fiscal no comienza preguntando cuánto está dispuesto a entregar el Gobierno central. Comienza preguntando cuánto necesita cada nivel del Estado, para qué lo necesita y cómo responderá por cada boliviano que administra.
Por Equipo de redacción


About Author
