
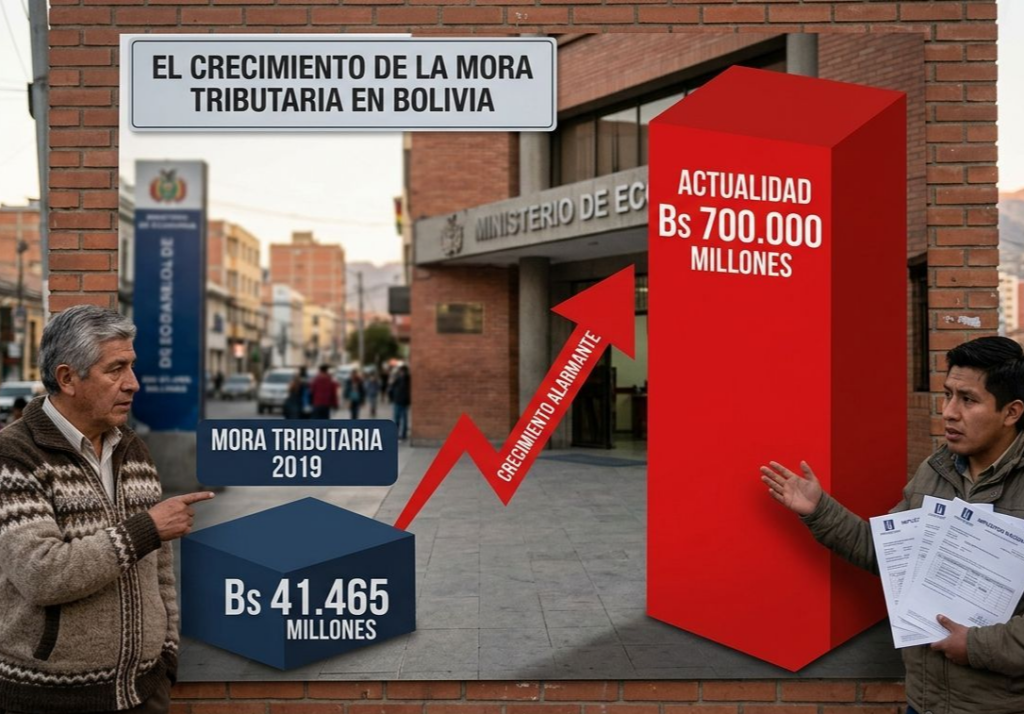
La mora tributaria en Bolivia se ha convertido en uno de los problemas más complejos del sistema fiscal. Mientras en 2019 la cartera en mora alcanzaba Bs 41.465 millones, actualmente habría escalado hasta Bs 700.000 millones, según datos citados por el auditor y analista tributario Víctor Hugo Aramayo Arce, basados en información del ministro de Economía José Gabriel Espinoza.
El incremento no solo refleja problemas de cumplimiento por parte de los contribuyentes. También evidencia posibles efectos estructurales dentro del propio sistema de determinación y actualización de las deudas fiscales, particularmente por la aplicación de la Unidad de Fomento a la Vivienda (UFV) como mecanismo de mantenimiento de valor.
La Unidad de Fomento a la Vivienda fue creada mediante el Decreto Supremo Nº 26390 con el objetivo de preservar el valor real del dinero en operaciones financieras de largo plazo, especialmente en créditos hipotecarios destinados a la vivienda.
Posteriormente, este instrumento fue incorporado al sistema tributario mediante la Ley Nº 2434 de 2002, estableciendo que las obligaciones tributarias impagas se actualizarían según la variación de la UFV publicada por el Banco Central de Bolivia.
El mecanismo fue reglamentado posteriormente por el Decreto Supremo Nº 27028 de 2003, que sustituyó el sistema anterior de actualización basado en la variación del tipo de cambio del dólar estadounidense. En términos conceptuales, la lógica era evitar que la inflación reduzca el valor real de las obligaciones fiscales.
Sin embargo, con el paso del tiempo comenzaron a evidenciarse efectos que no estaban previstos en su diseño original.
El auditor Víctor Hugo Aramayo Arce explica este fenómeno con un ejemplo práctico basado en una determinación del Impuesto sobre las Utilidades de las Empresas (IUE) correspondiente a abril de 2018. En el escenario inicial, la deuda tributaria corresponde únicamente al impuesto determinado, cuyo monto asciende a Bs 7.203.703.
Cuando se incorpora el mantenimiento de valor mediante la UFV, el monto de la deuda aumenta considerablemente, alcanzando aproximadamente Bs 10.000.000. Sin embargo, el incremento más significativo se produce cuando a la actualización se suman los intereses por mora y la multa correspondiente.
En ese escenario, la deuda tributaria total puede ascender a Bs 20.635.291. Esto significa que el monto final exigible puede llegar a ser casi tres veces mayor que la deuda original, con un incremento aproximado del 286% respecto al tributo inicialmente determinado.
El análisis muestra que el crecimiento de la deuda se explica por la combinación de tres factores principales: la actualización mediante UFV, los intereses por mora y las multas tributarias. Cuando las obligaciones permanecen en litigio o en procesos administrativos durante largos periodos, algo frecuente dentro del sistema tributario boliviano, el crecimiento de la deuda puede volverse exponencial.
Según Aramayo, este fenómeno puede estar contribuyendo indirectamente al incremento de la cartera en mora del Servicio de Impuestos Nacionales (SIN). En la práctica, cuando las deudas crecen de forma acelerada con el paso del tiempo, muchos contribuyentes pierden capacidad real de pago, lo que prolonga los procesos judiciales y administrativos y termina trasladando esos casos a la cartera morosa de la administración tributaria.
El análisis también identifica posibles distorsiones derivadas de la forma en que se han aplicado los mecanismos de actualización contable a valores constantes en determinados procesos de fiscalización. En algunos casos, la administración tributaria habría mantenido la utilización de la UFV para reexpresar valores en moneda constante en los estados financieros, incluso cuando las normas contables bolivianas establecen límites claros para la aplicación del ajuste por inflación.
La Norma de Contabilidad Nº 3, referida a los estados financieros a moneda constante, establece que la reexpresión contable por efectos inflacionarios debe suspenderse cuando la inflación acumulada anual no alcanza el 12%. Sin embargo, cuando se aplican criterios distintos durante procesos de fiscalización, se pueden generar mayores bases imponibles y, en consecuencia, determinaciones tributarias más elevadas.
Estas observaciones fiscales terminan convirtiéndose en nuevas deudas exigibles que, en muchos casos, pasan a formar parte de la cartera en mora del sistema tributario.
Frente a este escenario, el análisis plantea la necesidad de revisar tanto el sistema contable como el tributario en Bolivia. Entre los principales desafíos se encuentra evaluar los mecanismos de actualización de las obligaciones tributarias con el fin de determinar si reflejan adecuadamente la realidad económica de las empresas.
Asimismo, se propone avanzar hacia una mayor convergencia con estándares internacionales mediante la adopción progresiva de las Normas Internacionales de Información Financiera (NIIF) y las Normas Internacionales de Contabilidad (NIC). La adopción de estos estándares permitiría fortalecer la transparencia de la información financiera, mejorar la comparabilidad de los estados financieros y generar mayor confianza para la atracción de inversiones.
El crecimiento de la mora tributaria en Bolivia, por tanto, no puede explicarse únicamente por el incumplimiento de las obligaciones fiscales por parte de los contribuyentes. El análisis desarrollado por el auditor Víctor Hugo Aramayo Arce plantea un debate técnico relevante: si el propio diseño del sistema de actualización de las deudas tributarias está contribuyendo a incrementar la cartera en mora del Estado.
Para contadores, auditores, abogados tributarios y autoridades fiscales, el desafío será determinar si el modelo actual realmente facilita la recaudación o si, por el contrario, genera un efecto acumulativo que multiplica las deudas pero reduce su probabilidad real de recuperación.
Por Equipo de redacción con información de la fuente


About Author
