
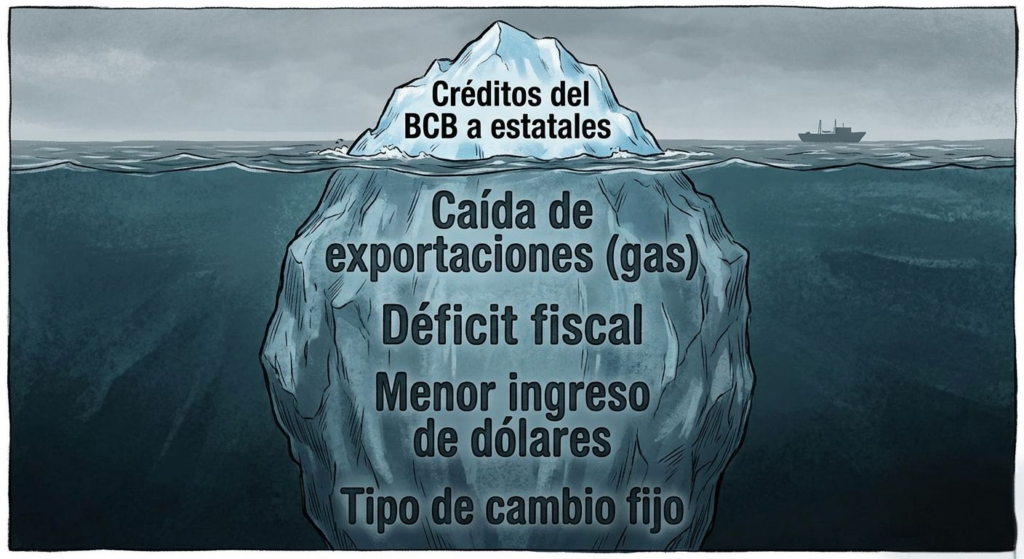
El señalamiento de Milenio no es menor. Durante los últimos años, el BCB otorgó créditos significativos a empresas públicas como YPFB y ENDE, en un intento por sostener inversión y operaciones en sectores estratégicos. Este mecanismo, en términos macroeconómicos, implica una presión directa sobre las reservas internacionales, especialmente cuando el flujo de divisas es limitado.
Pero ahí es donde el análisis comienza a quedarse corto.
Reducir la pérdida de reservas a este factor es ignorar que Bolivia dejó de recibir, hace más de una década, los ingresos extraordinarios del gas que sostuvieron su estabilidad externa. La caída de exportaciones, especialmente hacia mercados como Brasil y Argentina, erosionó progresivamente el ingreso de dólares, debilitando el colchón financiero del país.
A esto se suma un déficit fiscal persistente, que obligó al Estado a buscar financiamiento interno y externo, incrementando la dependencia del BCB. Paralelamente, la menor inversión extranjera directa y la rigidez del tipo de cambio terminaron por tensionar aún más el mercado de divisas.
En ese contexto, el financiamiento a empresas estatales no es la causa única, sino parte de un engranaje más complejo. De hecho, incluso sin ese componente, la presión sobre las reservas habría existido por la combinación de factores externos y fiscales.
El problema de fondo, entonces, no es solo quién financia, sino qué modelo económico se sostiene y con qué ingresos reales.
Por eso, más que un error, el enfoque de Milenio revela una inclinación: prioriza las fallas internas del Estado como motor de la crisis, mientras relativiza el impacto de variables externas que también marcaron el rumbo de la economía boliviana en los últimos años.
Por Equipo de redacción


About Author
